
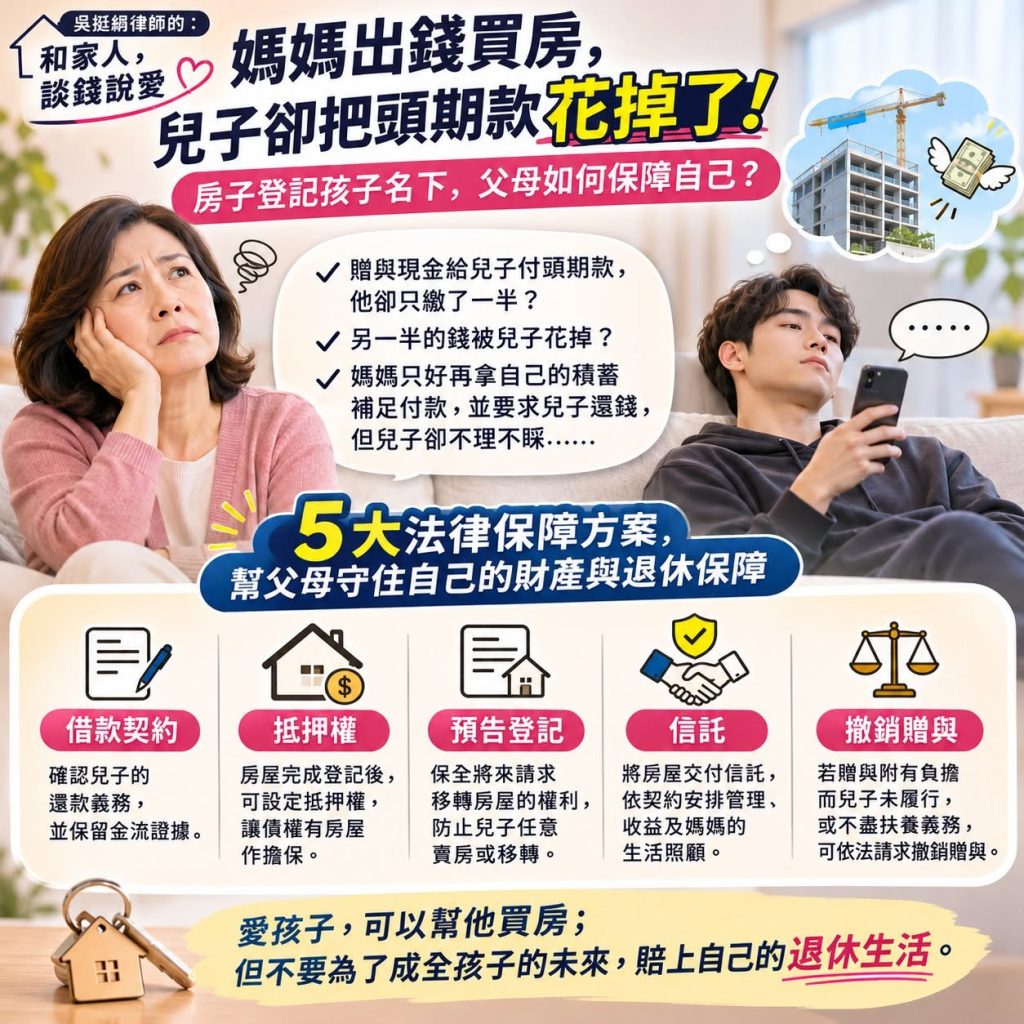
轉發自 本會 FLTA家族辦公室顧問 – 吳挺絹律師 FB粉絲專頁/
「吳律師,我只有這一個兒子,本來想幫他買房,現在卻擔心自己的退休金都拿不回來。難道房子登記在兒子名下,我就真的沒有保障了嗎?」
坐在我面前的媽媽,語氣中充滿無奈。
原來,這位媽媽辛苦工作大半輩子,累積了一些積蓄。想到自己只有一個兒子,希望趁房價還能負擔時,幫他準備一間房子,讓他將來不必為了買房而煩惱。
於是,媽媽出錢購買了一間預售屋,並以兒子的名義簽約,準備將來直接登記在兒子名下。
媽媽心想:「反正我只有這一個孩子,將來財產也是要留給他的,早點給他,還可以讓他少奮鬥幾年。」
為了支付頭期款,媽媽先利用每年贈與稅的免稅額度,贈與兒子一筆現金,請兒子拿去繳交建商的款項。
沒想到,問題就出在這裡。
兒子收到錢後,竟然只拿了一半去繳房款,另外一半卻被自己花掉了!
眼看建商催繳款項,為了避免預售屋違約,媽媽只好再拿出自己的積蓄,直接替兒子把不足的款項繳給建商。
但這一次,媽媽特別告訴兒子:
「之前給你的錢,是媽媽送你的。但是這次幫你付的錢,是借你的,以後你要還給我!」
兒子當時沒有明確回應。
等到媽媽後來要求兒子還款,兒子卻開始不理不睬,甚至覺得:「媽媽只有我一個兒子,這些錢以後本來就是我的,為什麼還要還?」
媽媽這才開始害怕。
自己原本只是想幫孩子成家,卻沒想到房子還沒蓋好,母子之間就已經為了錢產生衝突。
更讓她擔心的是,自己年紀越來越大,未來還有退休、醫療、長照等支出。
如果房子是兒子的,錢也是自己出的,萬一兒子以後不願意照顧自己,甚至把房子賣掉,自己該怎麼辦?
 一、房子登記兒子名下,媽媽有出錢,就一定 #拿得回來嗎?
我告訴媽媽,首先要釐清的,是每一筆錢的法律性質。
 第一筆錢:媽媽明確贈與兒子的現金。
既然當初雙方約定是贈與,錢也已經交付給兒子,原則上就不能因為兒子不聽話、把錢花掉,或事後不願意還錢,就要求他全部返還。
但如果當初的 #贈與附有特定負擔,例如雙方明確約定兒子必須將款項用於購屋,而該約定具有法律上負擔的性質,則有可能適用民法第412條,請求履行負擔或撤銷贈與。
第二筆錢:媽媽後來直接替兒子支付給建商的款項。
這筆錢就不一定是贈與。
如果媽媽明確表示是借款,兒子也同意日後返還,便可能成立消費借貸關係。
但如果只是媽媽單方面說「以後要還我」,兒子沒有答應,未必能直接認定借貸契約成立。
因此,最重要的第一步,
 就是把雙方的約定及金流證據整理清楚。
二、五種法律工具,#幫媽媽守住財產
方法一:簽訂 #借款契約,確認兒子的還款義務
如果兒子願意承認媽媽後續代墊的款項是借款,建議雙方簽訂書面借款契約。
契約中應明確記載借款金額、媽媽代付給建商的日期、還款期限,以及是否計算利息。
必要時,也可以辦理 #約定逕受強制執行 的公證(契約載明若未依期還款,願受強制執行),當兒子到期不還時,媽媽可直接持公證書向法院聲請強制執行,不必透過冗長的民事訴訟,讓未來追討債權更有保障。
但要注意,單純簽訂借款契約,只能確認債權,並不能保證兒子將來一定有財產可以償還。
而且,雖然這是一個方法,但我想媽媽即便有和兒子補簽借款契約,二人應該也不會像一般債權債務人,去辦理公證,畢竟這個動作似乎很傷感情~
方法二:#設定抵押權,讓媽媽的債權有房屋作擔保
如果未來預售屋完工,並登記在兒子名下,可以考慮由兒子以該房屋設定抵押權給媽媽,擔保應返還的借款。
這樣一來,即使兒子日後不願還款,媽媽仍有機會透過抵押權實現債權。
但如果房子還在預售階段,尚未完成建物所有權登記,就不能直接對尚未成立的不動產所有權設定一般抵押權。
此外,如果兒子需要辦理銀行房貸,也必須事先協調抵押權順位,避免影響貸款。
方法三:#預告登記,防止兒子任意處分房屋
如果媽媽擔心兒子取得房屋後,未經商量就把房子賣掉或移轉給別人,可以評估預告登記。
依土地法第79條之1,預告登記是用來保全特定不動產權利移轉等請求權的制度。
例如,母子雙方可以在合法且真實的契約基礎上,約定當特定條件成就時,媽媽有權請求兒子移轉房屋所有權,再依法辦理預告登記。
預告登記完成後,兒子若作出妨礙該請求權的處分,依法可能對媽媽不生效力。
但預告登記並非萬能。
它不能單純用來禁止兒子賣房,也不能取代借款擔保,更無法排除法院強制執行的效力。
而且,如果房屋尚未完成登記,通常也無法直接辦理該建物的預告登記。
方法四:運用 #信託,避免房子交給兒子後完全失去控制
如果媽媽真正擔心的,不只是兒子欠錢,而是自己將來失去對財產的掌控能力,可以進一步考慮信託規劃。
例如,在房屋完成登記後,由兒子將房屋交付媽媽信託;或是安排媽媽也是受益人之一。
信託契約可以依家庭需求,規劃房屋管理、收益分配、出售條件,以及媽媽未來的生活照顧費用。
如此一來,就不必完全仰賴兒子日後是否願意履行口頭承諾。
不過,信託也是需要兒子配合設立的。
方法五:#撤銷贈與,並不是錢給了就永遠不能拿回來
很多父母以為,錢一旦送給孩子,就永遠沒有反悔的機會。
其實,法律在特定情況下,仍然允許撤銷贈與。
例如,依民法第412條,如果當初是 #附有負擔的贈與,而兒子沒有履行約定負擔,媽媽可以依法請求履行負擔或撤銷贈與。
另外,依民法第416條,如果兒子對媽媽負有扶養義務,卻在符合法律要件的情況下不履行,媽媽也可以主張撤銷贈與。
但要特別注意:
兒子不孝順、不接電話、不願意還借款,不代表媽媽就一定能撤銷贈與。
法律上仍須證明符合特定的撤銷事由,且416條的撤銷權有行使期間的限制。
如果當初只是單純贈與,沒有附加負擔,也沒有其他法定撤銷原因,已經完成的贈與原則上不能任意收回。
 三、我會建議這位媽媽,#先做什麼?
這個案例中,我最擔心的,不只是兒子已經把一半的頭期款花掉,而是媽媽可能為了保住房子,繼續投入更多退休積蓄。
因此,我會建議媽媽先確認目前已支付多少款項、預售屋還有多少尾款,以及自己保留的退休生活費是否足夠。
接著,應該與兒子重新確認,哪些款項是贈與、哪些是借款,並儘可能留下書面紀錄。
如果兒子願意配合,再依房屋目前的興建及登記階段,評估借款擔保、預告登記或信託等安排。
如果兒子完全不願意配合,就必須評估現有證據、契約權利及訴訟可能性,而不是繼續毫無保障地替他付款。
四、父母給孩子最好的禮物 ,不是把財產全部交出去
在我的法律諮詢經驗中,很多 父母幫子女買房
 時,從來沒有想過要簽契約。
因為他們認為,一家人談錢太傷感情。
可是,真正傷害感情的,往往不是事先把錢講清楚,而是事後雙方對金錢的期待完全不同。
媽媽認為:「我幫你,是希望你過得好,但你也應該珍惜我的付出。」
兒子卻可能認為:「既然你只有我一個孩子,財產早晚都是我的。」
同樣一筆錢,父母以為是幫忙,孩子卻認為是理所當然。
財產可以提早傳承,但保障不應該提早放棄。
父母可以選擇贈與,也可以選擇借款;可以讓孩子擁有房子,也可以透過契約、抵押權、預告登記或信託,為自己保留適當的保障。
真正好的財產傳承,不是把所有財產都給孩子,而是讓孩子得到幫助的同時,父母也能安心度過下半生。
愛孩子,可以幫他買房;但不要為了成全孩子的未來,賠上自己的退休生活。
#吳挺絹律師/理財規劃顧問 AFP/家族信託規劃顧問師/高齡金融規劃顧問師
每週分享遺囑、信託、繼承與長照法律真實案例解析:
https://www.facebook.com/brightgracepower/
— 最懂長照的資產傳承律師 吳挺絹