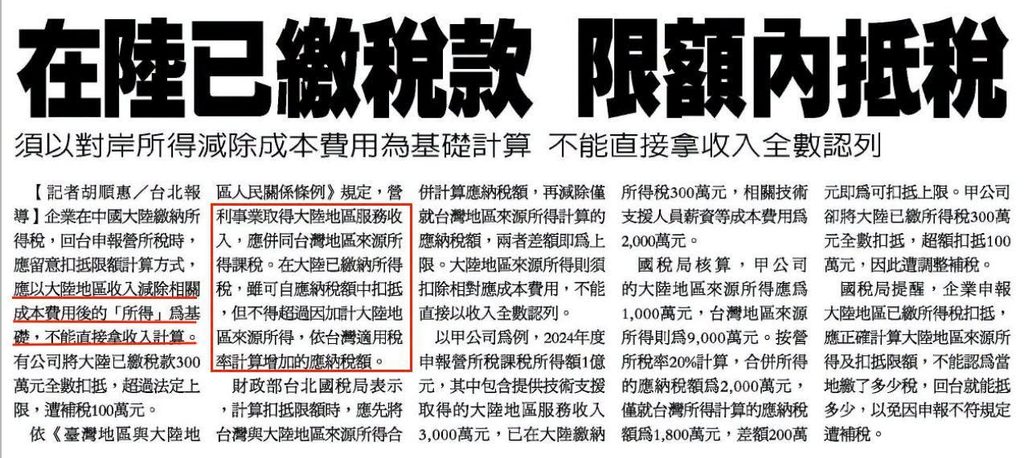
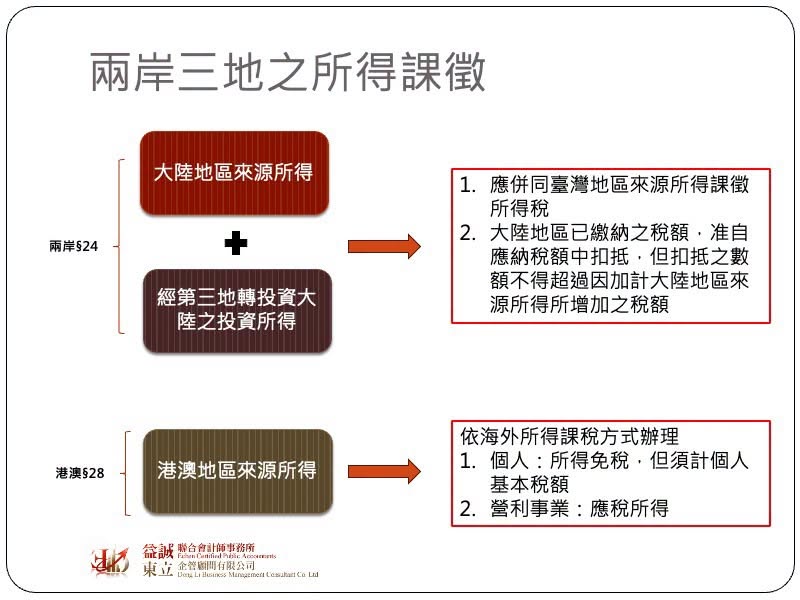
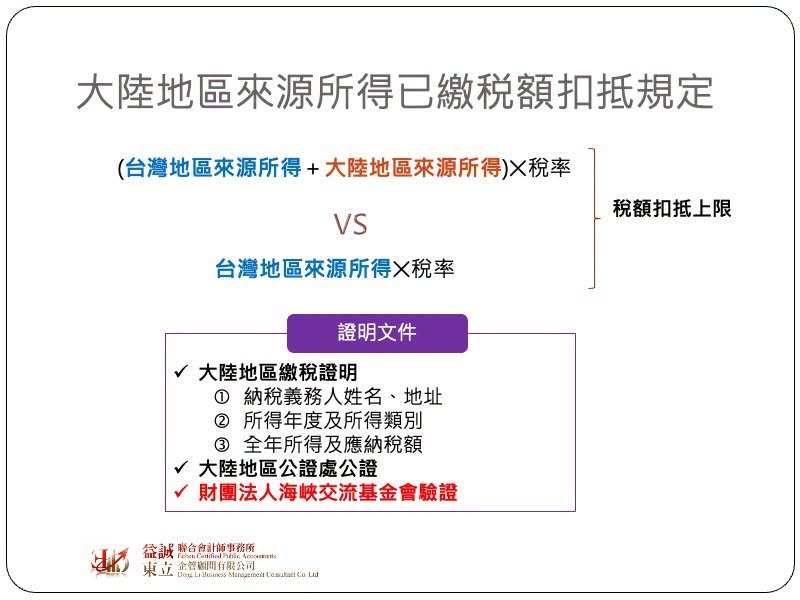
大陸地區來源所得仍是屬於中華民國來源所得,但兩岸畢竟是分治,所以大陸地區繳過的稅還是可以拿回來扣抵台灣的所得稅,但扣抵有限額的規定,簡單來說就是大陸地區繳過的稅不能超過計入大陸地區所得後所增加的台灣所得稅。
限額的概念不困難,但實務上最麻煩的是要拿大陸地區繳過的稅回台灣扣抵需要跑一系列的公驗證程序,除了要有大陸地區的繳稅證明外,相關文件還需經過大陸地區公證及台灣海協會的驗證,特別是國稅局主要看的海協會驗證這個部分,但實務上這個驗證程序相當耗時,企業要特別注意!

大陸地區來源所得仍是屬於中華民國來源所得,但兩岸畢竟是分治,所以大陸地區繳過的稅還是可以拿回來扣抵台灣的所得稅,但扣抵有限額的規定,簡單來說就是大陸地區繳過的稅不能超過計入大陸地區所得後所增加的台灣所得稅。
限額的概念不困難,但實務上最麻煩的是要拿大陸地區繳過的稅回台灣扣抵需要跑一系列的公驗證程序,除了要有大陸地區的繳稅證明外,相關文件還需經過大陸地區公證及台灣海協會的驗證,特別是國稅局主要看的海協會驗證這個部分,但實務上這個驗證程序相當耗時,企業要特別注意!