
文/ 國際認證高級理財規劃顧問CFP® 林怡均
大家常說「法律是保障懂法律的人」,但其實法律的修正,往往是為了讓社會變得更公平。過去,台灣《遺產及贈與稅法》中存在一些不合理的規定,最典型的就是 #擬制遺產 制度。舉例來說,「明明是大哥在父親過世前兩年拿走了大筆贈與(如房產),遺產稅金卻要所有弟妹從剩下的遺產中共同分擔」,這對沒拿到贈與的繼承人而言,無疑是雙重打擊。
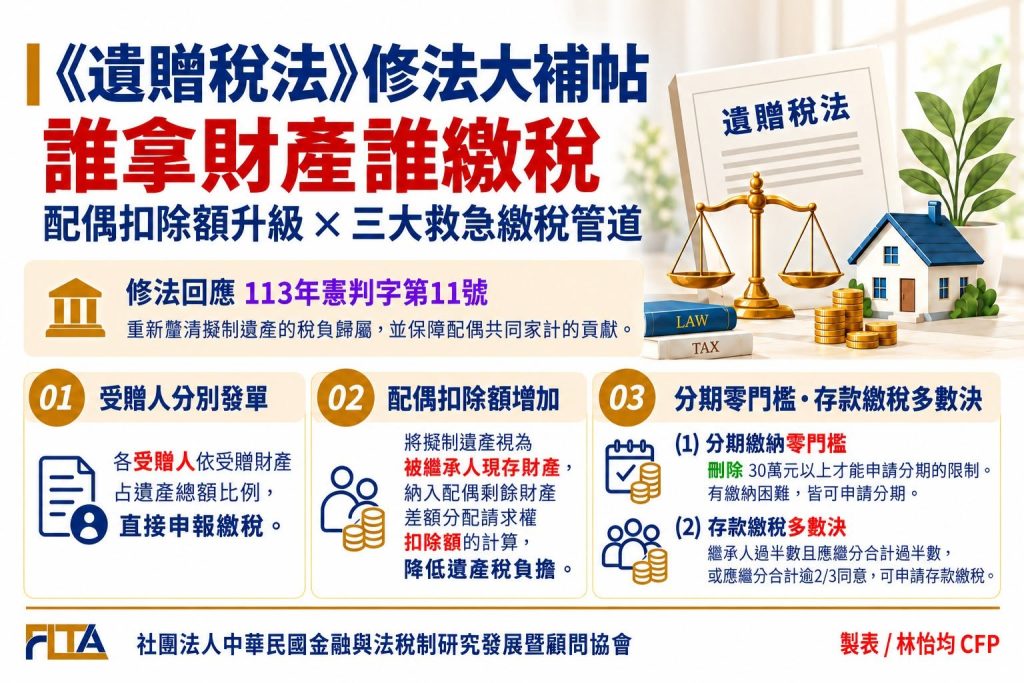
這次修法主要響應「113年憲判字第11號」判決意旨。憲法法庭指出,過去的課稅機制在擬制遺產(死亡前2年內贈與特定親屬之財產)的負擔上欠缺明確規範,且未能反映配偶共同家計的貢獻,這已違反憲法保障的「平等權」與「財產權」。新法上路後,將徹底解決「財產別人拿,稅卻扣到繼承人」的公平性問題,讓家產傳承更有溫度且合乎法理。
 變革一:分別發單,落實 #誰拿財產誰繳稅(修正條文第6條)
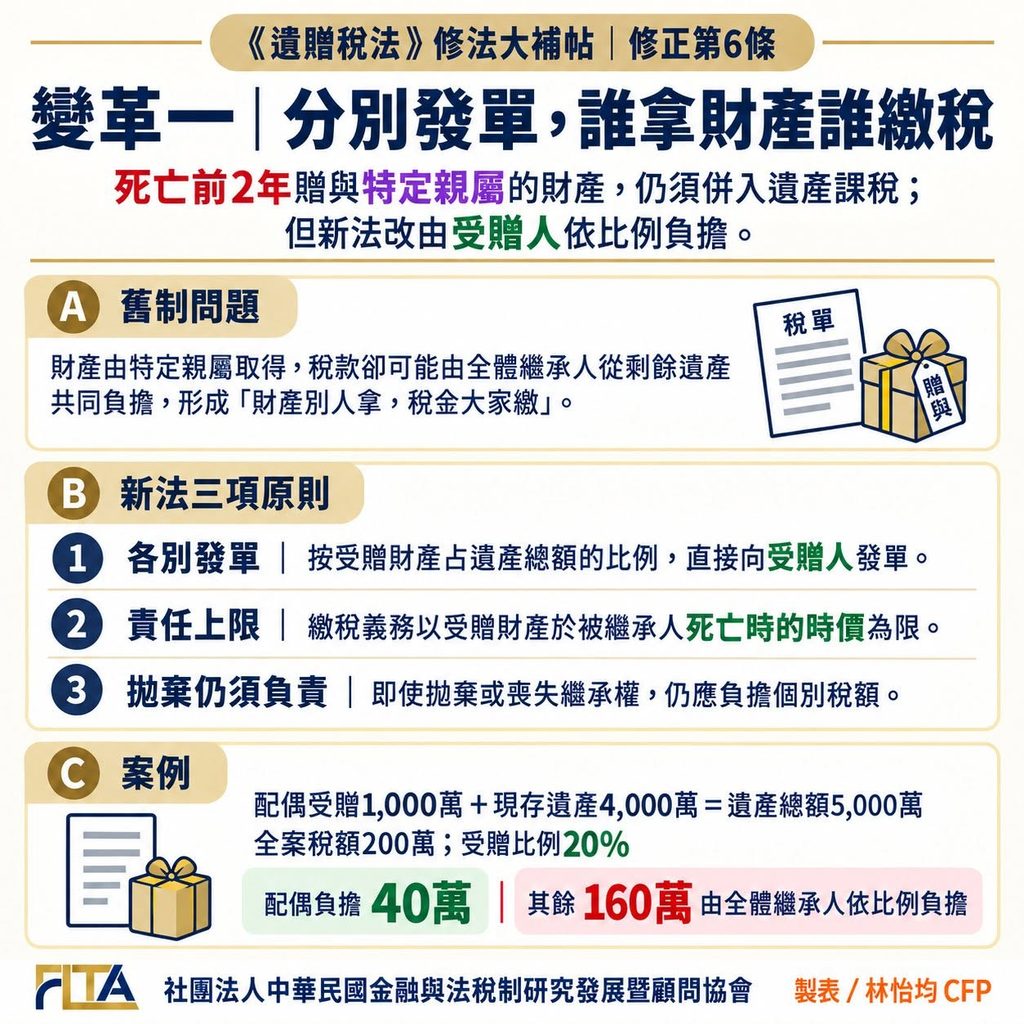
過去法律規定,被繼承人在死亡前兩年內贈與 #特定親屬(含被繼承人配偶、各順序繼承人及其配偶)之財產,必須併入 #遺產總額 課稅。在舊法下,這筆稅款往往由全體繼承人共同負擔,導致「財產別人拿,稅金大家繳」的矛盾現象。
特定親屬範圍:含被繼承人之 #配偶、#各順序繼承人(如直系血親卑親屬、父母、兄弟姊妹、祖父母)及 #上述各順序繼承人之配偶(如兒媳、女婿、弟媳、大嫂)等。
新法修正後:
(1)各別發單申報:稽徵機關會按受贈財產佔遺產總額的比例,計算出對應稅額,並直接對 #受贈人(拿錢的人)發單,落實權責相符。
(2)責任上限保障:為了公平起見,訂定受贈人的繳稅義務「以受贈財產之價值為限」。即便該筆財產(如股票或房產)已移轉或滅失,仍按 #被繼承人死亡時之時價 計算其負擔上限。
(3)拋棄繼承仍須負責:不論受贈人最終是否 #拋棄繼承、#喪失繼承權,只要曾拿過生前2年贈與,就必須 #自行負擔 該比例的稅款。
 案例解說:假設被繼承人死亡前2年贈與配偶1,000萬元,死亡時現存遺產 4,000萬元(遺產總額合計5,000萬元),全案應納稅額為200萬元。
 受贈比例: 配偶受贈財產占遺產總額20% 【1,000萬 ÷ 5,000萬 = 20%】。
個別稅額: 配偶(受贈人)需負擔40萬元【200萬元 * ( 1,000萬 ÷ 5,000萬) = 40萬元】,稽徵機關將直接對 #配偶發單(其餘 80%,即160萬元由 #全體繼承人依遺產比例負擔)。且受贈人即便拋棄繼承,仍須負責這筆稅款,但配偶的繳納義務以該受贈財產於「被繼承人死亡時之時價(1,000 萬元)」為限,確保不會讓受贈人因繳稅而倒貼個人原有財產。
變革二、配偶扣除額升級–「剩餘財產差額分配請求權扣除額」增加(修正條文第17條之1)
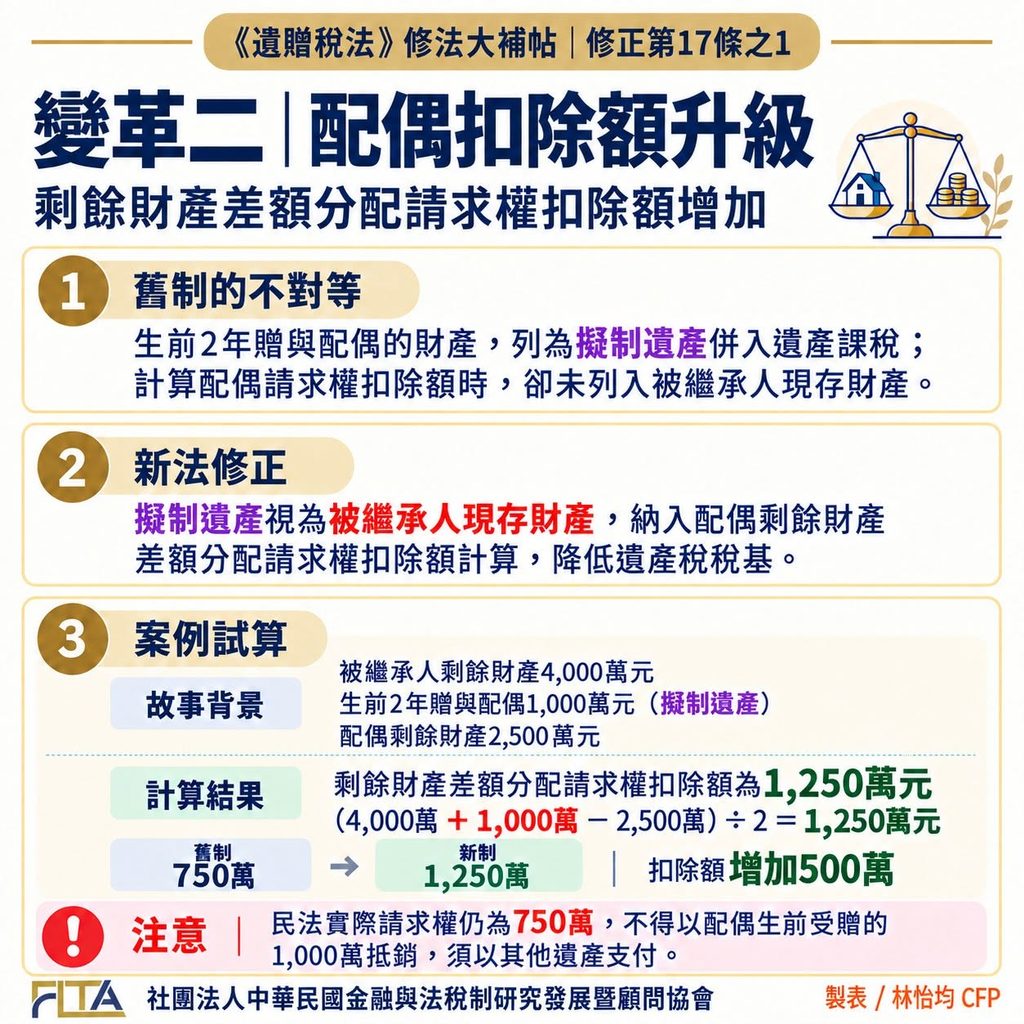
過去配偶獲贈的 #生前2年贈與 雖併計遺產課稅(擬制遺產),但在計算「配偶剩餘財產差額分配請求權」時,卻不能算作被繼承人的現存財產,導致「課稅要算它,扣除額卻不給算」的不對等現象,損及生存配偶權益。
 新法修正後,將 #擬制遺產視為被繼承人現存財產,納入「配偶剩餘財產差額分配請求權」 #扣除額 的計算。如此一來,可使扣除的金額變大,進而 #降低遺產稅稅基,減輕遺產稅負擔。因為遺產稅的計算方式是先將「遺產總額」扣除「免稅額」與「各項扣除額」後得出「遺產淨額」,再乘以稅率,因此可扣除的金額越高,遺產淨額就會越少,繳納的稅金自然跟著降低。
案例分析:
被繼承人死亡時剩餘財產4,000萬元,死亡前2年內贈與配偶1,000萬元(擬制遺產),配偶剩餘財產為 2,500萬元。
被繼承人死亡前2年內贈與配偶1,000萬元,視為被繼承人現存財產。剩餘財產差額分配請求權扣除額為1,250萬元。【(4,000萬 + 1,000萬 – 2,500萬) / 2 = 1,250萬元】
 扣除額由750萬元提升至1,250萬元,可扣除金額增加500萬元,課稅遺產淨額減少了500萬元。若以遺產稅率10%~20%計算,等於直接為家族省下50萬至100萬元的稅金,落實對生存配偶經濟貢獻的尊重與財產權保障!
注意 :繼承人 #實際給付 依民法第1030條之1條規定請求權金額750萬元【(4,000萬 – 2,500萬) / 2 = 750萬元】給被繼承人配偶時,#不能 用配偶生前受贈的1,000萬來抵銷,必須用其他遺產來支付。
變革三:繳稅程序更彈性—分期免門檻、存款繳稅採多數決(修正條文第30條)
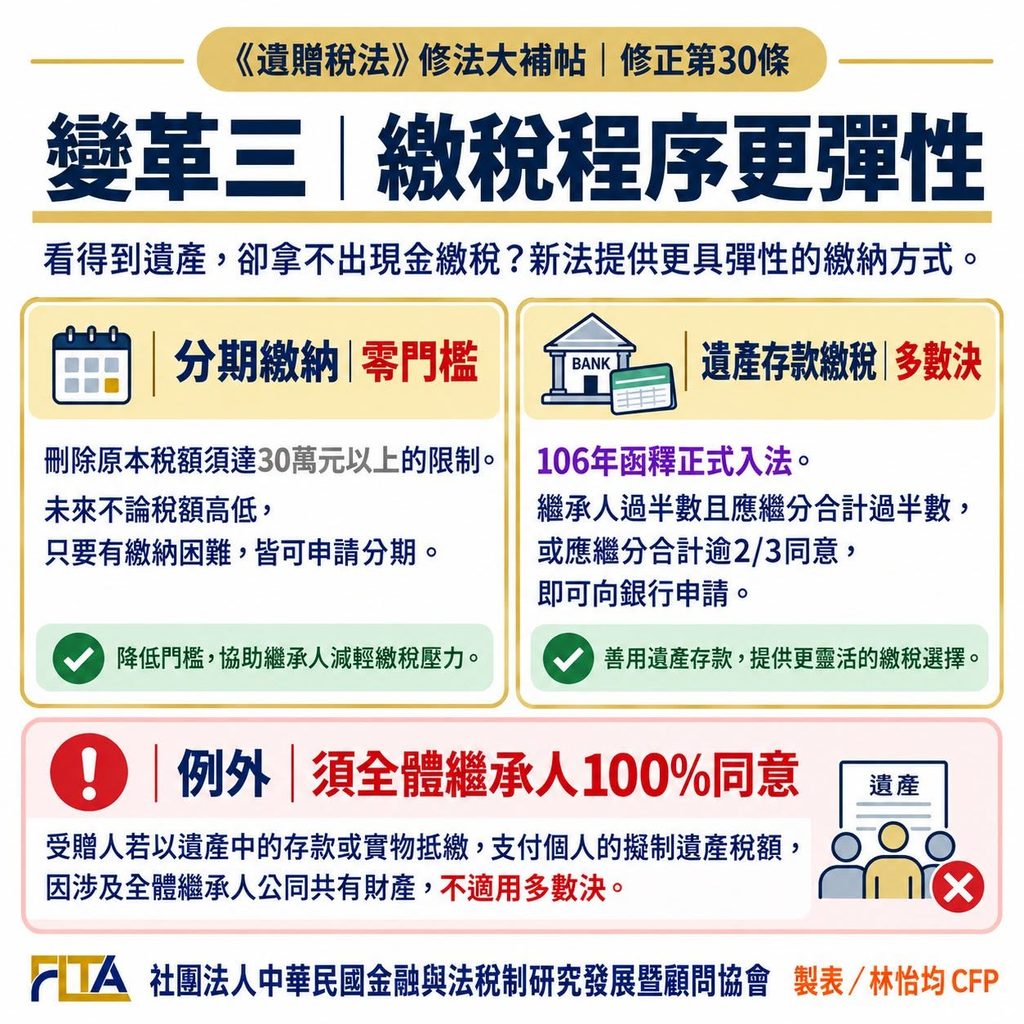
算清楚稅金後,萬一現金不夠繳怎麼辦?過去常發生「看得到房產遺產,卻拿不出錢繳稅」的尷尬情況。新法讓繳稅方式變得更有彈性。
(1)分期繳納 #零門檻: 刪除原本需「30萬元以上」才能申請分期的限制。未來不論稅額高低,只要有繳納困難,皆可申請分期。
(2)存款繳稅 #多數決(106年函釋正式入法):繼承人只要過半數且應繼分合計過半數(或應繼分合計逾 2/3)同意,即可向銀行申請以遺產存款繳納遺產稅。
例外:如果 #受贈人(如配偶)想拿遺產中的「存款」或申請「實物抵繳」,來支付自己個人的「擬制遺產稅額」,因為這涉及動用全體繼承人公同共有的資產,法律為了保障其他繼承人的財產權,明確規定不適用多數決,強制回歸民法,必須取得「全體繼承人100%同意」!
——————————-
沒現金繳遺產稅怎麼辦 可善用「三大救急繳稅管道」:
(1) #分期繳稅:無金額門檻限制,只要有困難即可申請,最高可分 18 期,每期間隔不超過 2 個月。
(2) #實物抵繳:若確有困難,不能一次繳納現金時,就現金不足繳納部分可申請實物(如土地、房屋、股票等)抵繳。但需注意,若 #受贈人 想用「共同遺產」來抵繳其「擬制遺產」部分的稅額,為了保護其他人的財產權,必須取得 #全體繼承人一致同意。
(3) #提供相當擔保,先處分再繳稅: 若需變賣資產繳稅,可向國稅局提供「相當擔保」(如設定抵押),先行取得「同意移轉證明書」辦理過戶出售再繳稅。修正條文第41條明確規範,繼承人可以將 #應稅不動產本身 設定抵押權給國稅局作為擔保,以申請核發「同意移轉證明書」,可直接解決「名下多不動產、少現金」家庭的籌稅困境。
 關於擔保價值的認定(稅捐稽徵法第11條之1與認定辦法第5條):
土地、房屋擔保:原則按公告現值(房屋現值)加二成估價。若覺得被低估,可主動檢附不動產估價師之估價資料或銀行貸款評定之價格,經查明屬實可「核實」認定。
其他擔保:黃金按九折、上市櫃股票按八折、銀行存單按本金計值。
務必留意:遺產稅的繳納期限「不因」申請核發同意移轉證明書而自動展延,若忽視繳款期限仍會被加徵滯納金與利息
——————————-
本次遺贈稅修法展現了「公平、保障、彈性」三大核心價值。它不僅導正了過去稅額分配不公的亂象,也給予生存配偶更實質的法理支持,並讓繳稅程序更具人性化。掌握稅法脈動,是守護家族資產的第一步,希望這份修法大補帖,能陪伴你走過傳承規劃的每一步—讓複雜的稅務變清晰,讓資產傳承更安心。

「歡迎原文分享,轉載請註明出處,請勿擅自下載、節錄或改作。」